Compro proindiviso al contado con capital privado propio: le doy una valoración orientativa en la misma llamada, una oferta por escrito en 48 horas y, si la acepta y la documentación está completa, firmamos ante notario en 72 horas. Usted cobra en el acto de la firma, por transferencia o cheque bancario, sin hipoteca ni condiciones de financiación y sin necesitar permiso de los demás copropietarios (art. 399 del Código Civil).
Si busca a alguien que diga «compro proindiviso al contado» y lo cumpla, esta página le explica exactamente cómo trabajo, cuánto se tarda, qué documentos hacen falta, quién paga cada gasto y qué ocurre si otro copropietario ejerce su derecho de retracto. Llevo más de 30 años comprando cuotas indivisas, herencias bloqueadas y nudas propiedades, y prefiero que usted decida con todos los datos encima de la mesa.
¿Qué significa realmente «compro proindiviso al contado»?
Al contado significa que el dinero ya existe antes de que usted firme. No dependo de que un banco me conceda una hipoteca, ni de tasaciones bancarias, ni de que venda otro inmueble para pagarle. Compro con capital privado propio, de modo que la operación no queda sujeta a condiciones suspensivas de financiación.
Esto tiene una consecuencia práctica muy importante cuando compro proindiviso al contado. Un comprador particular que pide hipoteca para adquirir una cuota indivisa lo tiene muy difícil: casi ningún banco financia el 50 % de una vivienda que otra persona sigue usando. Por eso, en el mercado de proindivisos, el comprador que paga al contado es casi el único que puede cerrar en días y no en meses.
Cuando digo compro proindiviso al contado, me refiero a su cuota, no a la vivienda entera. Usted vende su porcentaje (un 25 %, un 33 %, un 50 %…) y yo paso a ser copropietario en su lugar. Los demás comuneros conservan su parte y sus derechos exactamente igual que antes.
¿Necesito permiso de los otros copropietarios?
No. El artículo 399 del Código Civil permite a cada comunero enajenar su parte sin consentimiento de los demás. Lo que sí tienen los otros copropietarios es un derecho de retracto posterior a la venta, que explico más abajo y que no le perjudica a usted como vendedor.
¿Cómo es el calendario de una compra al contado, día a día?
Cuando compro proindiviso al contado, el proceso está pensado para que usted sepa en cada momento qué toca y cuánto falta. Estos son los pasos reales cuando la documentación está en orden:
- Primera llamada (hora 0). Me cuenta dónde está el inmueble, su porcentaje, quién lo usa y si hay cargas. Le doy una valoración orientativa en esa misma llamada.
- Revisión documental (primeras 24 horas). Pido la nota simple del Registro de la Propiedad y, si es una herencia, la escritura de aceptación o el certificado de últimas voluntades.
- Oferta por escrito (48 horas). Le envío una oferta firmada con precio cerrado, forma de pago y plazo de validez.
- Aceptación y notaría (72 horas). Si acepta, reservo cita en la notaría que usted elija y preparo la escritura.
- Firma y pago. Firmamos la compraventa y cobra en ese mismo acto.
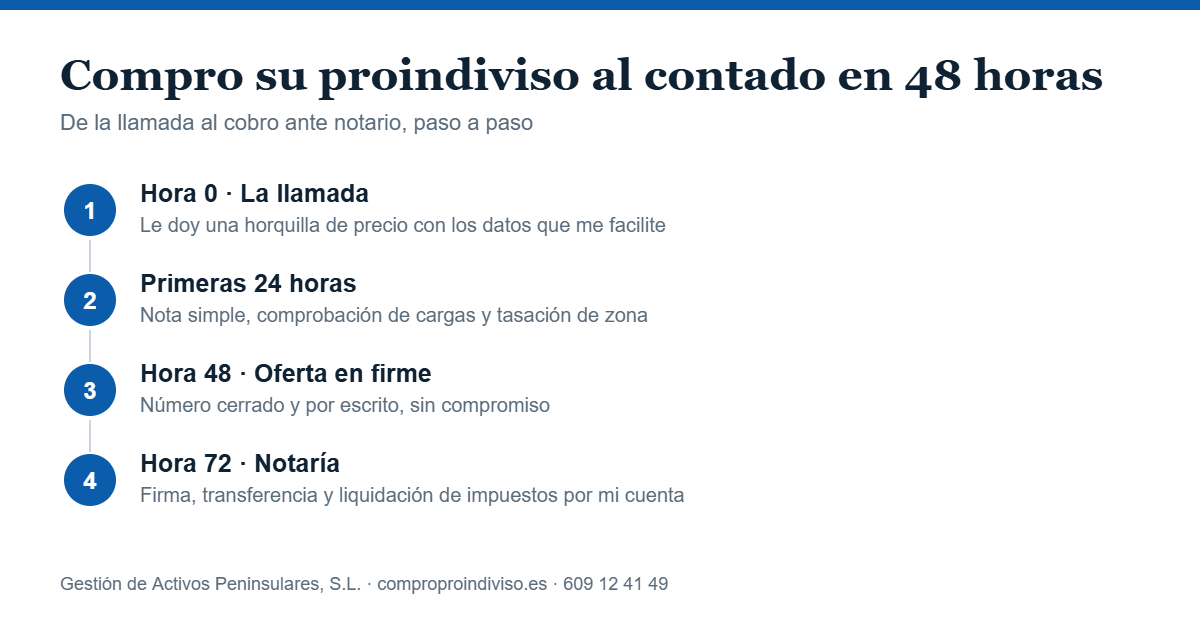
La tabla siguiente resume el calendario. Los plazos son los habituales cuando no hay incidencias registrales; si las hay, se lo digo desde el primer día para que no haya sorpresas.
| Momento | Qué ocurre | Qué necesita usted |
|---|---|---|
| Hora 0 | Llamada y valoración orientativa gratuita | Dirección, porcentaje y situación de uso |
| 0-24 horas | Consulta de la nota simple y de cargas | Nada: la solicito yo |
| 48 horas | Oferta por escrito con precio cerrado | Leerla con calma; puede consultarla con quien quiera |
| Hasta 72 horas desde la aceptación | Cita en notaría y borrador de escritura | DNI y título de propiedad o de herencia |
| Día de la firma | Escritura de compraventa y pago | Cuenta bancaria o recogida del cheque |
¿Qué documentación necesito y qué puede retrasar la firma?
La mayoría de las operaciones en las que compro proindiviso al contado se firman en plazo. Cuando se retrasan, casi siempre es por un problema documental previo, no por el pago. Conviene saber cuáles son los más frecuentes para resolverlos cuanto antes.
- DNI o NIE en vigor de cada vendedor.
- Título de propiedad: escritura de compra, de adjudicación de herencia o de liquidación de gananciales.
- Último recibo del IBI y, si es posible, certificado de deuda de la comunidad de propietarios.
- Certificado de eficiencia energética, si existe; si no, lo tramito yo.
Herencia sin aceptar
Si su parte procede de una herencia que todavía no se ha aceptado, primero hay que aceptarla. Usted puede aceptar su parte aunque sus hermanos no firmen. Si la herencia está sin partir, lo que se vende es el derecho hereditario, y entonces el plazo de retracto de los coherederos es de un mes desde la notificación (art. 1.067 del Código Civil).
Cargas, embargos y falta de inscripción
Una hipoteca pendiente o un embargo sobre su cuota no impiden la venta, pero hay que cancelarlos con parte del precio en la propia notaría. Si la finca no está inscrita a nombre del causante o del vendedor, habrá que reanudar el tracto antes. En esos casos le explico el coste y el plazo antes de que firme nada.
¿Cómo cobro cuando compro proindiviso al contado?
Usted cobra en el acto de la firma ante notario, nunca después. Hay dos formas habituales, y elige usted:
- Transferencia bancaria ordenada en la notaría, con justificante incorporado a la escritura.
- Cheque bancario nominativo a su nombre, que el notario identifica en la escritura y usted recibe en mano.
No acepto pagos en efectivo ni le pediré a usted ningún anticipo, reserva ni comisión. Si alguien que dice comprar su cuota le pide dinero por adelantado, desconfíe. La Ley 11/2021 prohíbe además los pagos en efectivo de 1.000 euros o más cuando interviene un empresario o profesional.
Que el notario dé fe del pago tiene una ventaja adicional: la escritura recoge el precio y el medio de pago, de modo que usted dispone de un documento público que acredita lo que ha cobrado, útil para su declaración de la renta.
¿Cuánto pago por su cuota y de qué depende el precio?
Le hablo con claridad: una cuota indivisa no vale lo mismo que su parte proporcional de la vivienda vendida entera. Quien compra un proindiviso adquiere un derecho compartido, a menudo con otra persona viviendo dentro, y tendrá que negociar o pleitear para liquidarlo. Por eso el precio se sitúa en una horquilla sobre el valor de mercado de la cuota.
| Situación de la vivienda | % sobre el valor de la cuota |
|---|---|
| Libre, sin cargas y comuneros localizables | 48-55 % |
| Usada en exclusiva por otro copropietario | 42-50 % |
| Con inquilino con contrato vigente | 40-48 % |
| Con nuda propiedad o usufructo vitalicio | 35-50 %, según la edad del usufructuario |
| Ocupada sin título o con litigio | 35-42 % |
Ejemplo numérico. Un piso valorado en 240.000 € del que usted tiene un tercio. Su cuota vale, en teoría, 80.000 €. Si la vivienda la usa en exclusiva un hermano, la oferta se movería entre 33.600 € y 40.000 € (42-50 %). Si está libre y todos los comuneros están localizados, podría llegar a 44.000 € (55 %).
Depende, además, de la ciudad, del estado del inmueble y de cuántos comuneros haya. Por eso, cuando compro proindiviso al contado, la cifra definitiva va siempre en la oferta escrita. Si quiere entender el cálculo en detalle, tiene la guía sobre cuánto vale su parte de un proindiviso.
¿Quién paga los gastos y los impuestos de la venta?
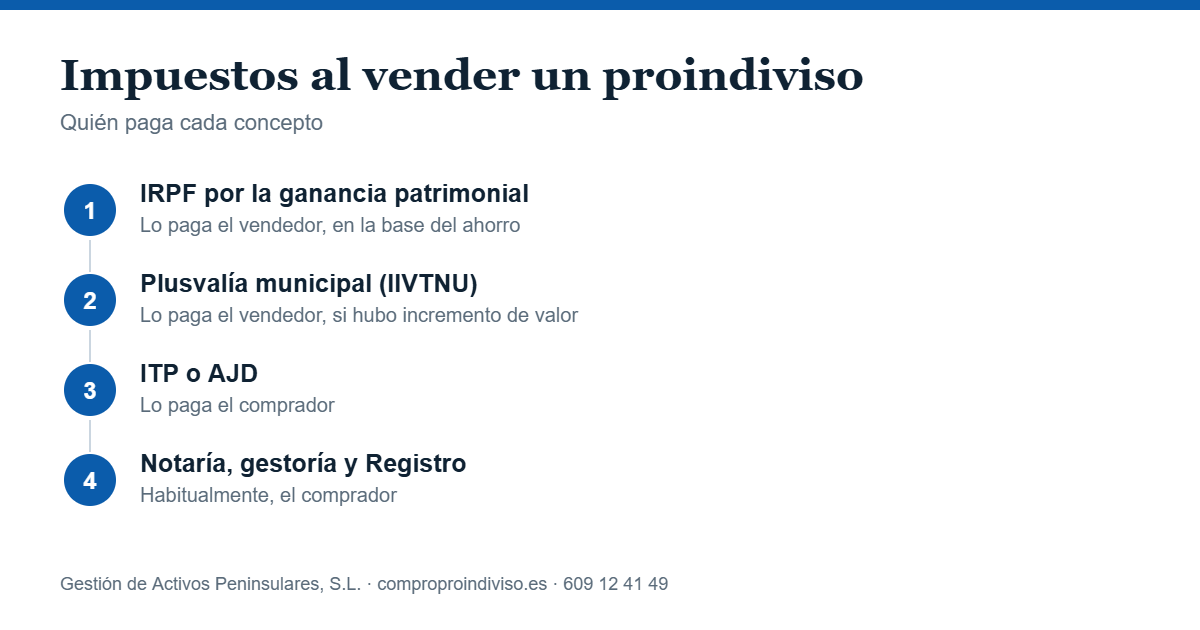
Cuando compro proindiviso al contado, asumo los gastos de notaría y registro y el impuesto de la compra. A usted le corresponden por ley los impuestos que gravan su ganancia y el incremento de valor del suelo. Esta es la distribución habitual:
| Concepto | Quién lo paga | Observaciones |
|---|---|---|
| Notaría de la compraventa | Comprador | Lo asumo yo |
| Registro de la Propiedad | Comprador | Inscripción a mi nombre |
| ITP (Impuesto de Transmisiones Patrimoniales) | Comprador | Según comunidad autónoma; en Madrid, 6 % |
| IRPF por ganancia patrimonial | Vendedor | Base del ahorro, del 19 % al 30 % |
| Plusvalía municipal (IIVTNU) | Vendedor | Solo si hay incremento real del valor del suelo |
| Deudas de IBI o comunidad | Vendedor, en su parte | Se descuentan en la firma si existen |
En el IRPF, la ganancia (precio de venta menos precio de adquisición y gastos) tributa en la base del ahorro: 19 % hasta 6.000 €, 21 % de 6.000 a 50.000 €, 23 % de 50.000 a 200.000 €, 27 % de 200.000 a 300.000 € y 30 % por encima, según la Ley 35/2006 del IRPF. Si la cuota la heredó, el valor de adquisición es el declarado en el Impuesto de Sucesiones.
En la plusvalía municipal puede elegir entre el método objetivo y el real, el que resulte menor (RDL 26/2021); si no hay incremento real, no se paga. Están exentos de IRPF los mayores de 65 años que transmiten su vivienda habitual y quien reinvierte en otra vivienda habitual.
No somos asesores fiscales ni financieros: estas cifras son generales y su caso concreto puede variar, consulte con su asesor antes de firmar. Tiene más detalle en la guía de impuestos al vender un proindiviso.
¿Qué pasa si otro copropietario ejerce el retracto después de la venta?
Es la pregunta que más me hacen, y la respuesta le tranquilizará: usted cobra igual. El retracto no deshace su venta ni le obliga a devolver nada. Lo que hace es permitir que el otro copropietario se quede con la cuota en mi lugar, pagándome a mí el mismo precio.
El artículo 1.522 del Código Civil concede ese derecho de retracto a los comuneros, y el artículo 1.524 fija el plazo: nueve días desde la inscripción de la venta en el Registro o, en su defecto, desde que el retrayente tuvo conocimiento de ella. Si se trata de una herencia todavía sin partir, el plazo es de un mes desde la notificación (art. 1.067).
Según el artículo 1.518, quien retrae debe reembolsar al comprador el precio, los gastos del contrato y cualquier pago legítimo hecho para la venta, además de los gastos necesarios y útiles. Es decir, el reembolso es una cuestión entre el retrayente y yo; su dinero ya está en su cuenta desde el día de la firma.
Como compro proindiviso al contado y con todo el riesgo a mi cargo, yo me encargo de notificar la compraventa a los demás comuneros y de gestionar todo el trámite. Si quiere conocer los detalles, puede leer la guía sobre el derecho de retracto de comuneros y la que explica las diferencias entre tanteo y retracto.
¿Al contado, esperar a una venta conjunta o ir a subasta?
Vender su cuota al contado no es la única salida, y no siempre es la mejor. Si todos los copropietarios están de acuerdo en vender la vivienda entera, normalmente obtendrán más dinero. El problema aparece cuando ese acuerdo no llega, y entonces conviene comparar con números:
| Vía | Plazo orientativo | Precio que recibe | Riesgo principal |
|---|---|---|---|
| Venta de la cuota al contado | 48-72 horas tras la oferta | 35-55 % del valor de la cuota | Precio inferior al de una venta conjunta |
| Venta conjunta de la vivienda | 3-9 meses | Su parte del precio de mercado | Exige acuerdo de todos los comuneros |
| Extinción de condominio | 1-3 meses si hay acuerdo | Lo que pague el comunero adjudicatario | Que el otro no tenga liquidez |
| División judicial y subasta | 12-30 meses | Su parte del remate, a menudo bajo mercado | Costas, abogado, procurador y tiempo |
El artículo 400 del Código Civil dice que nadie está obligado a permanecer en la comunidad, y el 404 prevé que, si la cosa es indivisible, se adjudique a uno indemnizando a los demás o se venda y se reparta el precio. Pero la vía judicial es lenta: entre demanda, sentencia, posibles recursos y subasta, son fácilmente dos años, con costes de abogado y procurador.
Además, en subasta los inmuebles suelen adjudicarse por debajo de su valor de mercado. Si sumamos el tiempo, los honorarios y el descuento del remate, la diferencia con una venta al contado se reduce bastante. Le recomiendo leer la guía de la división de la cosa común y la de extinción de condominio antes de decidir.
¿Cómo detectar a un comprador de proindivisos poco fiable?
En este sector hay de todo. Antes de aceptar cualquier oferta, incluida la mía, compruebe estas señales de alarma:
- Le pide dinero por adelantado en concepto de reserva, estudio o gestión.
- No pone la oferta por escrito o se niega a identificar a la sociedad que compra.
- Le pide firmar arras o una opción de compra con penalizaciones para usted y sin fecha cierta de notaría.
- Dice que compra al contado pero condiciona el pago a una hipoteca, a vender otro piso o a «inversores» que aún no tiene.
- Le presiona con plazos de horas para aceptar, sin dejarle consultar con su abogado o su asesor.
Cuando compro proindiviso al contado, mi forma de trabajar es la contraria: oferta escrita con un plazo de validez razonable, compra a nombre de Gestión de Activos Peninsulares, S.L., identificada con su CIF, y firma en la notaría que usted elija. Puede consultar la oferta con quien quiera antes de aceptarla.
¿En qué casos compro proindiviso al contado y en cuáles no?
Compro cuotas de pisos, casas y locales en Madrid y en capitales y ciudades de toda España. También compro derechos hereditarios de herencias bloqueadas, nudas propiedades y la mitad de la vivienda tras una separación o un divorcio.
No compro en pequeñas poblaciones ni fincas rústicas. Prefiero decírselo desde el principio para que no pierda tiempo. Si su caso es una vivienda con conflicto familiar, tiene más información en la página sobre compra de proindivisos entre hermanos; si la vivienda está ocupada, en la de proindivisos con okupas, inquilinos o usufructo; y si está en la capital, en la de compra de proindivisos en Madrid.
Si todavía duda sobre qué camino le conviene, en la portada y en las guías del proindiviso tiene las demás opciones explicadas, con sus ventajas y sus inconvenientes.
Preguntas frecuentes sobre compro proindiviso al contado
¿De verdad compro proindiviso al contado sin pedir hipoteca?
Sí. Compro con capital privado propio, así que la operación no depende de que un banco apruebe financiación. El dinero está disponible antes de la firma y usted cobra en la notaría.
¿Cuánto tardo en cobrar si acepto la oferta?
Si la documentación está completa, firmamos ante notario en 72 horas desde su aceptación y cobra en ese mismo acto, por transferencia o cheque bancario.
¿Necesito el permiso de mis hermanos o del otro copropietario?
No. El artículo 399 del Código Civil le permite vender su parte sin consentimiento de los demás. Ellos solo conservan su derecho de retracto, que no afecta a lo que usted cobra.
¿Qué ocurre con mi dinero si un comunero ejerce el retracto?
Nada. Usted ya ha cobrado. El retrayente me reembolsa a mí el precio y los gastos (art. 1.518 del Código Civil) y se queda con la cuota en mi lugar.
¿Tengo que pagar algo para recibir la valoración o la oferta?
No. La valoración orientativa y la oferta escrita son gratuitas y sin compromiso. Nunca le pediré anticipos, reservas ni comisiones.
¿Quién paga la notaría, el registro y los impuestos?
La notaría, el registro y el ITP de la compra los asumo yo. A usted le corresponden por ley el IRPF por la ganancia y, si procede, la plusvalía municipal. Consulte su caso con su asesor fiscal.
¿Compro proindiviso al contado aunque la herencia no esté aceptada?
Sí, pero primero hay que aceptar la herencia, algo que usted puede hacer aunque los demás herederos no firmen. Si la herencia está sin partir, lo que se vende es su derecho hereditario.
¿Compran en cualquier lugar de España?
Compro en Madrid y en capitales y ciudades de toda España. No compro en pequeñas poblaciones ni fincas rústicas.
¿Quiere saber hoy cuánto le pago por su parte?
Llámeme al 609 12 41 49 y le doy una valoración orientativa en la misma llamada, gratuita y sin compromiso. Si lo prefiere, también atiendo en el 609 05 96 81 y en el 91 315 92 04. Compro proindiviso al contado: oferta por escrito en 48 horas y firma ante notario en 72 horas.
Gestión de Activos Peninsulares, S.L. · CIF B84314681