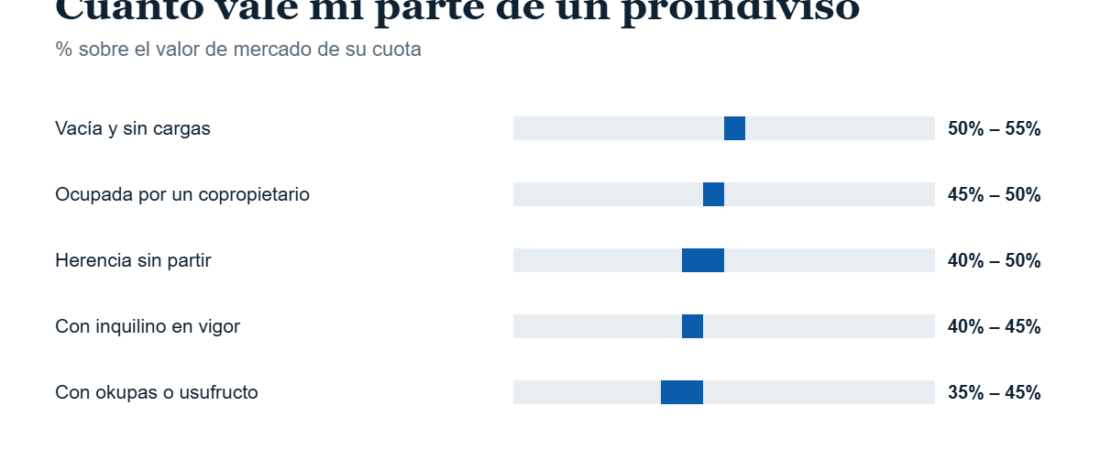
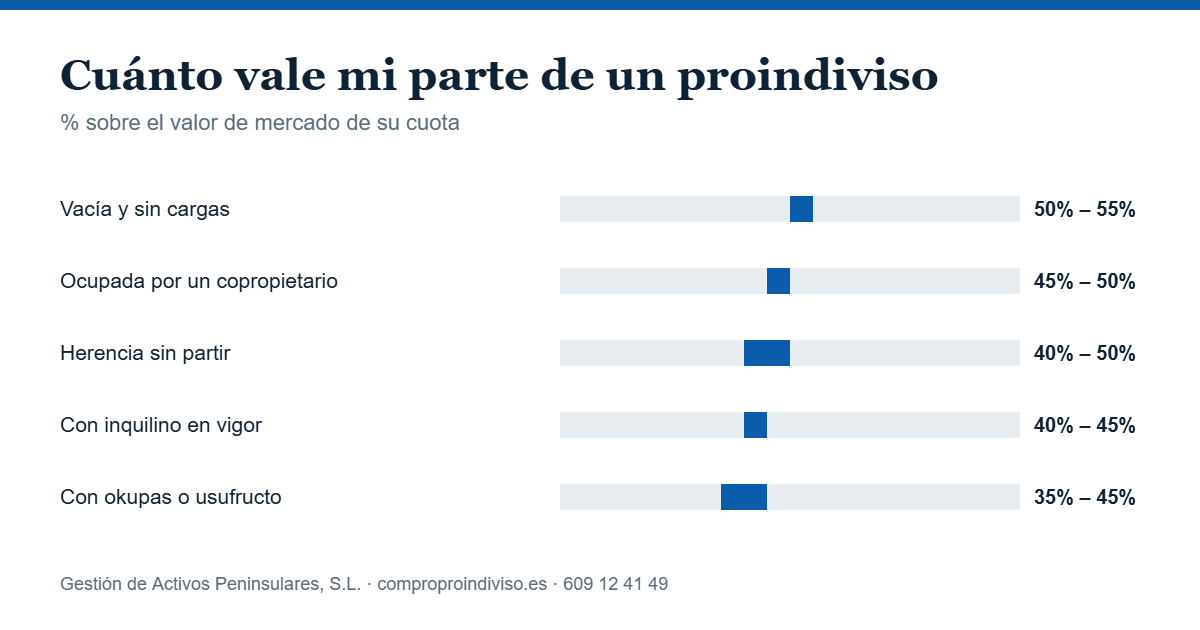
Cuánto vale mi parte de un proindiviso se responde en tres pasos: valor de mercado del inmueble, por su porcentaje de propiedad, menos el descuento que impone la copropiedad. En el mercado real de compra de cuotas ese descuento deja el precio entre el 35% y el 55% del valor teórico de su cuota, según si la vivienda está vacía, ocupada, arrendada o con usufructo. El valor catastral y el de referencia no sirven para esto.
El precio de un proindiviso se calcula partiendo del valor de mercado del inmueble, aplicando tu porcentaje de propiedad y descontando después las cargas y el riesgo que asume el comprador. Una cuota indivisa nunca vale exactamente su parte proporcional, porque quien la compra adquiere un derecho compartido que no puede usar libremente ni revender con facilidad.
Los tres factores que determinan el precio
1. El valor de mercado del inmueble completo
Es el punto de partida. Se estima con testigos de venta comparables en la misma zona, el estado de conservación, la superficie, la altura, la orientación y la demanda del barrio. No es lo mismo un piso céntrico en Madrid que una vivienda en un municipio sin apenas transacciones.
2. Tu porcentaje de participación
Sobre ese valor se aplica tu cuota: un 50 %, un tercio, un 25 %… Cuanto mayor es el porcentaje, más control tiene el comprador sobre el futuro del inmueble y menor suele ser el descuento aplicado. Las cuotas muy pequeñas son las que más se penalizan.
3. Las cargas y la situación real
Aquí es donde se juega buena parte del precio. Restan valor la ocupación por okupas, la existencia de un contrato de alquiler con renta baja, un usufructo vitalicio, la hipoteca pendiente, los embargos, las deudas de comunidad o el IBI impagado. También pesa el nivel de conflicto con los demás copropietarios y si alguno de ellos vive en la casa sin pagar nada.
Por qué se aplica un descuento sobre el valor proporcional
- El comprador no puede usar la vivienda en exclusiva ni alquilarla sin contar con los demás.
- Tiene que negociar con copropietarios que quizá no quieren negociar.
- Puede verse obligado a acudir a la división judicial, con años de espera y costes.
- Asume desde el primer día los gastos corrientes del inmueble.
- El mercado de cuotas indivisas es muy estrecho: hay pocos compradores dispuestos.
Por eso el precio de una cuota se sitúa por debajo de su valor proporcional. A cambio, el vendedor obtiene algo que no tiene precio en una copropiedad bloqueada: liquidez inmediata y el fin del problema.
Cómo estimar tú mismo el valor de tu parte
- Busca precios de venta reales de pisos comparables en tu zona.
- Multiplica ese valor por tu porcentaje de propiedad para obtener el valor proporcional.
- Resta la parte proporcional de las deudas e hipoteca que soporta el inmueble.
- Ajusta a la baja según las cargas: ocupación, alquiler, usufructo o conflicto entre comuneros.
- Compara el resultado con al menos dos ofertas reales antes de decidir.
¿Por qué mi parte no vale el 50% del valor de la casa?
Porque no está vendiendo media casa: está vendiendo una cuota que no permite usar el inmueble en exclusiva, ni alquilarlo libremente, ni venderlo entero sin el resto de copropietarios. Quien la compra hereda su conflicto y, mientras no haya acuerdo o sentencia, paga su parte de IBI, comunidad y derramas sin poder disfrutar de nada. Ese diferencial entre el valor teórico y el valor real de mercado de una cuota es lo que el sector llama descuento por proindiviso.
¿Cuánto se paga por un proindiviso según la situación?
| Situación de la vivienda | % sobre el valor de su cuota | Ejemplo con una cuota de 100.000 € |
|---|---|---|
| Vacía, sin cargas y con escritura inscrita | 50% – 55% | 50.000 € – 55.000 € |
| Ocupada por otro copropietario | 45% – 50% | 45.000 € – 50.000 € |
| Herencia sin partir o sin inscribir | 40% – 50% | 40.000 € – 50.000 € |
| Con inquilino con contrato en vigor | 40% – 45% | 40.000 € – 45.000 € |
| Con okupas o con usufructo vitalicio | 35% – 45% | 35.000 € – 45.000 € |
¿Cómo se calcula, paso a paso?
Primero se fija el valor de mercado del inmueble completo, con testigos de venta reales de la zona y no con el valor catastral ni con el de referencia. Después se aplica su porcentaje de propiedad. Sobre esa cifra se descuentan las cargas que soporta la finca —hipoteca pendiente, embargos, deudas de comunidad— en la proporción que le corresponda. Y al resultado se le aplica el descuento por proindiviso que refleja el riesgo y el tiempo de salida.
¿Qué factores suben o bajan el precio de su cuota?
| Sube el precio | Baja el precio |
|---|---|
| Vivienda vacía y en buen estado | Okupas, inquilinos o usufructo vitalicio |
| Escritura inscrita y herencia partida | Herencia sin aceptar o sin inscribir |
| Cuota mayoritaria (más del 50%) | Cuota pequeña y muchos copropietarios |
| Sin cargas ni deudas pendientes | Hipoteca, embargos o derramas aprobadas |
| Mercado líquido: capital o costa | Zonas rurales de venta lenta |
Le señalo el error de comparación más frecuente: cuando vea anunciado «hasta el 95% del valor», pregunte del valor de qué. Si el porcentaje se aplica sobre el inmueble entero y no sobre su cuota, la cifra no significa nada. Pida siempre por escrito el valor de tasación, el porcentaje aplicado y qué gastos asume cada parte, y compare las ofertas con esos tres datos delante. Tiene el detalle de cada vía en cómo vender un proindiviso.
¿Puedo vender mi parte al precio que quiera?
Sí. El artículo 399 del Código Civil le reconoce la plena propiedad de su cuota y la facultad de enajenarla en las condiciones que pacte libremente con el comprador. Nadie puede imponerle un precio, ni los demás copropietarios ni la Administración. Lo que sí conviene es que el precio declarado sea coherente con el valor de referencia del inmueble, porque de él dependen la liquidación del comprador y una eventual comprobación de valores.
¿Cuánto vale mi parte de un proindiviso si hay hipoteca?
Para saber cuánto vale mi parte de un proindiviso con hipoteca hay que restar antes la deuda pendiente en la proporción que le corresponda. Si la vivienda vale 200.000 €, usted tiene el 50% y quedan 60.000 € de hipoteca, su cuota neta es de 70.000 €, y sobre esa cifra —no sobre los 100.000 € brutos— se aplica el descuento de mercado.
Preguntas frecuentes sobre el precio de un proindiviso
¿Cuánto se paga por un proindiviso?
Depende del valor de mercado del inmueble, del porcentaje que tengas y de las cargas que soporte. La oferta siempre queda por debajo del valor proporcional, porque el comprador asume el bloqueo y la negociación posterior con el resto de copropietarios.
¿Vale más un 50 % que dos cuotas del 25 %?
Sí. Una participación mayoritaria o del 50 % da más capacidad de decisión y de negociación, por lo que se valora mejor que una cuota pequeña dentro de la misma vivienda.
¿La tasación de mi parte tiene coste?
No debería. Una valoración seria de tu cuota se hace de forma gratuita y sin compromiso a partir de los datos del inmueble, tu porcentaje y la situación de la copropiedad.
¿Cómo afecta un usufructo vitalicio al precio?
Reduce el valor de la nuda propiedad en función de la edad del usufructuario: cuanto más joven es, mayor es el descuento, porque el comprador tardará más en disfrutar del inmueble.
¿Puedo pedir varias ofertas por mi proindiviso?
Sí, y es recomendable. Compara siempre importe neto, plazo de firma, quién asume las deudas y si el pago es realmente al contado o queda condicionado a algo.
Guías relacionadas
¿Quieres una oferta hoy? Llama al 609 12 41 49 o al 609 05 96 81 y te doy una cifra concreta en la misma llamada. Más de 25 años comprando proindivisos en toda España, con firma ante notario en 72 horas y pago al contado.
Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal.