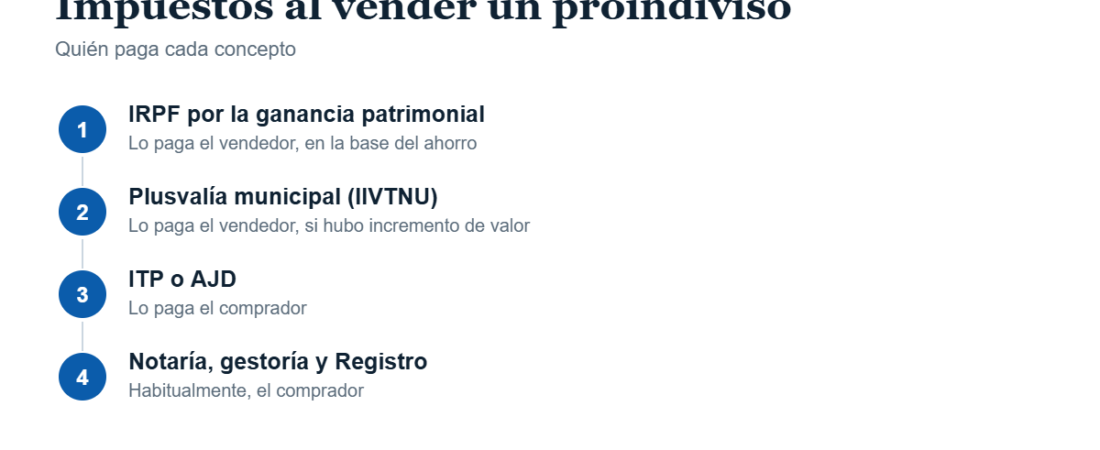
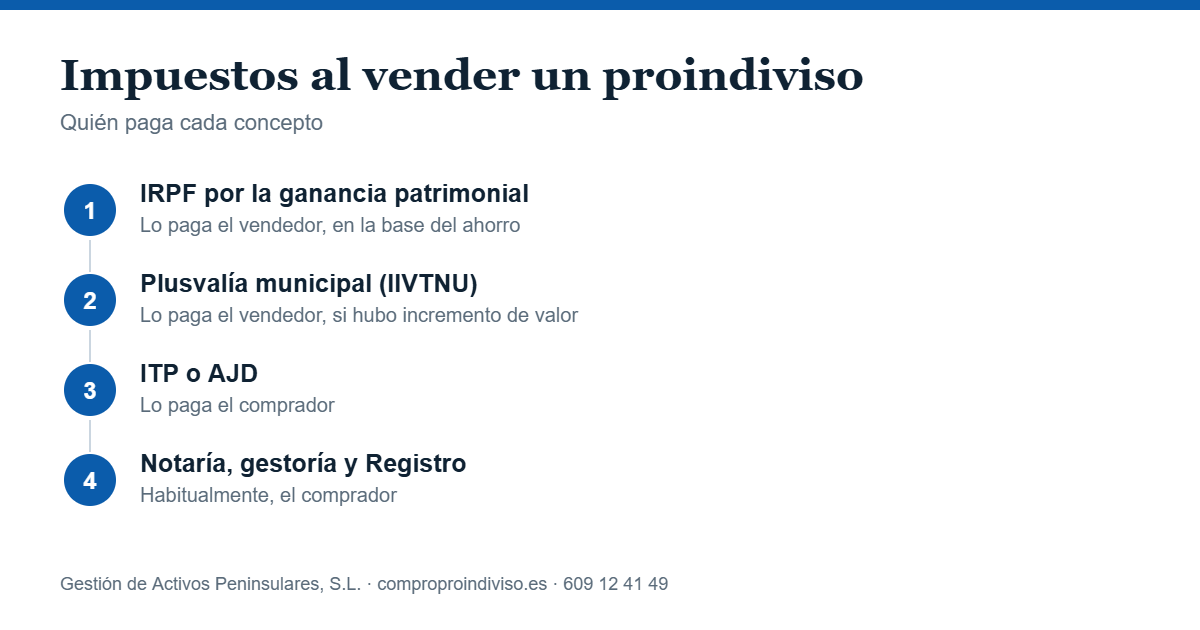
Los impuestos al vender un proindiviso son dos para usted: el IRPF por la ganancia patrimonial, que tributa en la base del ahorro, y la plusvalía municipal si el suelo se ha revalorizado. El ITP lo paga el comprador, y en muchas operaciones profesionales este asume además notaría, gestoría y Registro. No somos asesores fiscales: contraste su caso concreto antes de firmar.
Al vender tu parte de un proindiviso, el vendedor tributa en el IRPF por la ganancia patrimonial y, si el inmueble es suelo urbano, puede tener que pagar la plusvalía municipal; el comprador asume el Impuesto de Transmisiones Patrimoniales y los gastos de notaría y registro. Si en lugar de vender se hace una extinción de condominio, el impuesto que se paga es Actos Jurídicos Documentados, bastante más económico.
IRPF: la ganancia patrimonial del vendedor
La ganancia se calcula restando al valor de transmisión el valor de adquisición de tu cuota, actualizado con los gastos e impuestos que soportaste al adquirirla y las mejoras realizadas. Si heredaste tu parte, el valor de adquisición es el declarado en el impuesto de sucesiones más los gastos asociados.
El resultado se integra en la base del ahorro —la regula la Ley 35/2006 del IRPF— —la regula la Ley 35/2006 del IRPF— y tributa por tramos progresivos. Existen supuestos de exención y de reducción, como la reinversión en vivienda habitual o la transmisión por mayores de 65 años de su vivienda habitual, que conviene revisar caso por caso.
Plusvalía municipal (IIVTNU)
Grava el incremento de valor del suelo urbano desde la adquisición hasta la venta y la paga el vendedor. Cada ayuntamiento aplica sus propios coeficientes y bonificaciones, y desde la reforma del impuesto es posible elegir entre el método objetivo y el real, además de no tributar si se demuestra que no ha habido incremento de valor.
ITP y AJD: lo que paga la otra parte
- En una compraventa de cuota, el comprador paga el Impuesto de Transmisiones Patrimoniales, con un tipo que fija cada comunidad autónoma y que suele moverse entre el 6 % y el 10 %.
- En una extinción de condominio, quien se adjudica el inmueble paga Actos Jurídicos Documentados sobre el valor de la parte adquirida, con tipos habitualmente entre el 0,5 % y el 1,5 %.
- En ambos casos se suman los honorarios de notaría, la inscripción registral y, si se usa, la gestoría.
Plazos para declarar
- Plusvalía municipal: normalmente 30 días hábiles desde la fecha de la escritura.
- ITP o AJD: 30 días hábiles desde el otorgamiento de la escritura, según la comunidad autónoma.
- IRPF: en la declaración de la renta del ejercicio siguiente al de la venta.
Cómo reducir la factura fiscal legalmente
- Documenta todos los gastos de adquisición: notaría, registro, impuestos, comisiones.
- Guarda facturas de reformas y mejoras, que suman al valor de adquisición.
- Comprueba si te aplica alguna exención por reinversión o por edad.
- Valora si en tu caso la extinción de condominio sale más barata que la compraventa.
- Consulta con un asesor fiscal antes de firmar, no después.
¿Quién paga cada impuesto al vender un proindiviso?
| Impuesto o gasto | Quién lo paga | Sobre qué se calcula |
|---|---|---|
| IRPF por la ganancia patrimonial | El vendedor | Diferencia entre valor de transmisión y de adquisición |
| Plusvalía municipal (IIVTNU) | El vendedor | Incremento de valor del suelo, por método objetivo o real |
| ITP o, en su caso, AJD | El comprador | Valor declarado o valor de referencia, según la operación |
| Notaría, gestoría y Registro | Lo habitual es el comprador | Arancel según el importe de la escritura |
| Certificado energético y cargas | El vendedor, salvo pacto | Coste fijo del técnico o del Registro |
¿Cómo se calcula la ganancia patrimonial en el IRPF?
Se resta el valor de adquisición del valor de transmisión. Si la cuota viene de una herencia, el valor de adquisición es el que se declaró en el Impuesto de Sucesiones, más los gastos e impuestos que usted pagó entonces. Al valor de transmisión se le restan los gastos e impuestos inherentes a la venta que usted haya soportado. La ganancia resultante tributa en la base del ahorro, con una escala por tramos que en los últimos ejercicios ha ido del 19% al 30%.
¿Puedo pagar menos IRPF de forma legal?
Hay tres supuestos que conviene comprobar antes de firmar: la exención por reinversión en vivienda habitual, si la que vende lo era; la exención para mayores de 65 años cuando se transmite la vivienda habitual; y la posibilidad de sumar al valor de adquisición los gastos, tributos y las mejoras que pueda acreditar con factura. También conviene revisar si en el año hay pérdidas patrimoniales que compensar. No soy asesor fiscal y cada uno de estos supuestos tiene requisitos estrictos: contrástelos con un profesional antes de contar con el ahorro.
¿Y si no ha habido ganancia, o incluso he perdido dinero?
Entonces no hay ganancia que tributar en el IRPF, aunque la venta sigue teniendo que declararse. En la plusvalía municipal, además, no se devenga el impuesto si acredita que no ha existido incremento de valor del suelo entre la adquisición y la transmisión; para probarlo se comparan las escrituras o los valores declarados en Sucesiones. Guarde toda la documentación: la carga de la prueba es suya.
¿Qué plazos tiene para declarar?
| Trámite | Plazo |
|---|---|
| Plusvalía municipal en una compraventa | 30 días hábiles desde la firma |
| Plusvalía municipal si la transmisión es por herencia | 6 meses, prorrogables otros 6 |
| IRPF de la ganancia | En la declaración del ejercicio siguiente al de la venta |
Si quiere ver cómo encajan estos impuestos en el precio final que cobra, tiene el cálculo completo en cuánto vale mi parte de un proindiviso.
¿Cambian los impuestos al vender un proindiviso si la cuota viene de una herencia?
Los impuestos al vender un proindiviso son los mismos, pero el cálculo cambia: el valor de adquisición no es lo que pagó usted, sino el que se declaró en el Impuesto de Sucesiones, más los gastos e impuestos que asumió entonces. Cuanto más alto fuera aquel valor declarado, menor será la ganancia patrimonial que tribute ahora en el IRPF.
Preguntas frecuentes sobre impuestos y proindivisos
¿Qué impuestos paga el vendedor de un proindiviso?
Principalmente el IRPF por la ganancia patrimonial obtenida y, cuando el inmueble es suelo urbano, la plusvalía municipal. Los impuestos de la compra (ITP o AJD) corresponden al adquirente.
¿Se paga plusvalía municipal en una extinción de condominio?
Con carácter general no, porque no se considera una transmisión cuando la adjudicación responde a la indivisibilidad del bien y se corresponde con la cuota previa. Conviene confirmarlo con el ayuntamiento correspondiente.
¿Y si vendo mi parte con pérdidas?
Si el valor de transmisión es inferior al de adquisición, no hay ganancia patrimonial y no se tributa por ella en el IRPF. La pérdida puede compensarse con otras ganancias del ejercicio dentro de los límites legales.
¿Quién paga la notaría al vender una cuota indivisa?
Salvo pacto distinto, los gastos de notaría y registro de la compraventa los asume el comprador. En operaciones con compradores profesionales suele ser así de forma expresa.
¿Tributa igual una parte heredada que una comprada?
El impuesto es el mismo, pero cambia el valor de adquisición: en una herencia se toma el valor declarado en el impuesto de sucesiones más los gastos, lo que suele reducir la ganancia respecto a una compra antigua.
Guías relacionadas
¿Quieres una oferta hoy? Llama al 609 12 41 49 o al 609 05 96 81 y te doy una cifra concreta en la misma llamada. Más de 25 años comprando proindivisos en toda España, con firma ante notario en 72 horas y pago al contado.
Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal. La fiscalidad varía según la comunidad autónoma y el municipio.